Prensa Jurídica
SuperSociedades aclaró que el Capítulo XV de la Circular Básica Jurídica de esta entidad, busca guiar y promover mejores prácticas empresariales en materia de sostenibilidad, de tal manera que se establezca un marco que permita identificar y abordar los riesgos de sostenibilidad y los desafíos emergentes con el fin de promover soluciones innovadoras y sostenibles.
SSPD reiteró que tanto suscriptores, usuarios, propietarios o poseedores están facultados para presentar PQR’s
En primer lugar, la SSPD reiteró lo dispuesto en el artículo 14 de la Ley 142 de 1994, en el sentido que el suscriptor es la persona natural o jurídica con la cual el prestador celebra un contrato de condiciones uniformes de servicios públicos, mientras que el usuario es la persona natural o jurídica que se beneficia con la prestación de un servicio público, bien como propietario del inmueble en donde este se presta, o como receptor directo del servicio. En tal sentido, la calidad en que se actúa deberá ser acreditada por el peticionario al momento de presentar PQR’s, por lo que corresponderá al prestador del servicio, una vez recibida la misma, verificar y validar la condición de suscriptor o de usuario interesado, de quien la presenta.

La SSPD aclaró que de conformidad con la jurisprudencia del Consejo de Estado, la decisión de suspensión provisional de los actos administrativos solo producirá efectos hacia futuro. El efecto jurídico de esta suspensión, en particular, produce la pérdida de ejecutoria del acto desde el momento en que se declara dicha suspensión, considerando lo señalado en el artículo 91 de la Ley 1437 de 2011. Siendo así, la suspensión de los efectos del aparte del parágrafo primero del artículo 37 de la Resolución CREG 108 de 1997 en cuanto a “(…) los porcentajes que fijen las empresas en las condiciones uniformes del contrato. (…)”, solo tiene efectos hacia futuro. Esto implica que los contratos previos a dicha suspensión se presumen legales y tienen plena eficacia y aplicabilidad.

A través de la presente Resolución MinSalud adoptó el Formulario Único de Afiliación y Reporte de Novedades al Sistema General de Riesgos Laborales,de trabajadores dependientes, independientes, estudiantes y personas que realizan otras actividades. El mismo aplica a las administradoras de riesgos laborales, a los aportantes obligatorios y voluntarios al Sistema General de Riesgos Laborales

A través de la presente circular MinSalud relacionó las directrices para la preparación y respuesta sectorial, frente a los efectos en salud, ante la temporada seca y la actual ocurrencia del Fenómeno de "El Niño" 2023-2024, teniendo en cuenta que las condiciones actuales pueden aumentar los casos de varias enfermedades transmitidas por vectores, relacionadas con el agua y transmitidas por alimentos, entre otras. Se agregó que, la inobservancia de las instrucciones establecidas en la presente circular por parte de las entidades promotoras de salud, entidades adaptadas, entidades que administran planes voluntarios de salud, regímenes especial y de excepción, así como del Fondo Nacional de Salud de las Personas Privadas de la Libertad y las IPS será reportado en el informe de estos a la Superintendencia Nacional de Salud para las acciones de control de su competencia.
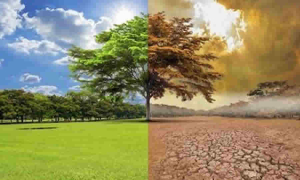
A través de la presente circular el MinAmbiente expuso de forma extensiva las acciones para mitigar los efectos del fenómeno climático “El Niño” y el manejo de sus efectos adversos en animales silvestres, gestión del riesgo y contaminación del aire. En el texto original publicado por la entidad se encuentran desarrollado, a detalle, cada una de las acciones sugeridas por la autoridad ambiental.

La CRA aclaró que las empresas prestadoras de los servicios públicos domiciliarios dentro del giro normal de sus actividades deben celebrar contratos de distinta naturaleza para cumplir con sus objetivos, de tal suerte, que el contrato que pueda celebrarse para contar con la modalidad de pago de las facturas de los usuarios a través del uso de las tarjetas de crédito no está proscrito por la regulación.
A través del presente concepto el ente de Control precisó que “es en el ejercicio del procedimiento de vigilancia y control fiscal, que se adelantan en observancia del debido proceso, que puede realizarse el análisis de una posible responsabilidad fiscal cuando se determine la existencia de un daño patrimonial contra el Estado derivado de la inobservancia del principio de planeación contractual y, en ese orden, será el funcionario competente quien pueda determinar la procedencia o no de la acción fiscal, de una acción de repetición u otra clase de responsabilidad según corresponda”.