Prensa Jurídica

Gobierno Nacional radicó proyecto de ley para establecer gradualmente unos topes máximos al pago del impuesto predial
El ministro de Hacienda y Crédito Público, Ricardo Bonilla, autor de la iniciativa, afirmó que “no se busca un incremento del impuesto predial. El Gobierno Nacional no está autorizado para hacerlo, eso es potestad de los Concejos Municipales. Lo que estamos presentando es un alivio para que la actualización del catastro no impacte inmediata ni directamente el impuesto predial a los ciudadanos. Si bien el proyecto establece incrementos en el pago del impuesto predial de entre 50% y 300% con relación a lo que se pagó el año inmediatamente anterior, se están evitando pagos superiores a los que se liquidarían con la norma vigente que, en todos los casos, sería superior al 1.000%”.

Proyecto de ley busca garantizar la ampliación de cobertura de subsidios al consumo de gas licuado de petróleo
El proyecto de ley de autoría de la senadora Paloma Valencia (Centro Democrático), radicó un proyecto de ley para ampliar por parte del Gobierno Nacional la cobertura de cilindros para aquellos departamentos en donde hay viabilidad de sustitución de leña por gas licuado de petróleo, de conformidad con lo indicado en el Plan Nacional de Sustitución de Leña publicado por la UPME en 2022. Dichos subsidios de ampliarán progresivamente, iniciando por aquellos departamentos que tengan más del 9% de la población utilizando combustibles altamente contaminantes para cocinar.
Proyecto de ley propone elevar el agua y las cuencas hidrográficas a patrimonio natural estatal
El representante del Partido Cambio Radical, Gilberto Betancourt, radicó un proyecto de ley que propone establecer un marco normativo integral para la gestión sostenible e integrada del recurso hídrico en Colombia, otorgando al agua la condición de patrimonio natural estatal. Según el articulado del proyecto de ley, el Ministerio de Ambiente y Desarrollo Sostenible dirigirá de manera eficiente la gestión de recursos hídricos y cuencas hidrográficas, mediante la corresponsabilidad de entidades gubernamentales y sociales, la implementación de asistencia técnica, la salvaguardia de fuentes de agua, el fomento de organizaciones comunitarias, la instauración de "guardianes de cuencas hidrográficas" y la delimitación de áreas de protección, se persigue conservar la vitalidad del recurso hídrico.
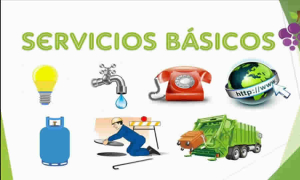
El artículo 141 de la Ley 142 de 1994 contiene las situaciones que generan la suspensión y el corte del servicio como consecuencia del incumplimiento de las disposiciones legales y regulatorias que rigen la prestación de los servicios públicos domiciliarios. “Se presume que el atraso en el pago de tres facturas de servicios y la reincidencia en una causal de suspensión dentro de un período de dos años, es materia que afecta gravemente a la empresa, que permite resolver el contrato y proceder al corte del servicio”. La entidad prestadora podrá proceder igualmente al corte en el caso de acometidas fraudulentas. Adicionalmente, y tratándose del servicio de energía eléctrica, se entenderá que, para efectos penales, la energía eléctrica es un bien mueble; en consecuencia, la obtención del servicio mediante acometida fraudulenta constituirá para todos los efectos, un hurto. La demolición del inmueble en el cual se prestaba el servicio permite a la empresa dar por terminado el contrato, sin perjuicio de sus derechos.”
Considerando las condiciones especiales y particulares de cada región, el Plan Nacional de Desarrollo 2014-2018 (Ley 1753 de 2015), a través del artículo 18, le asignó al Gobierno Nacional la obligación de definir esquemas diferenciales para la prestación de los servicios de acueducto, alcantarillado y aseo en zonas rurales, zonas de difícil acceso, áreas de difícil gestión y áreas de prestación, en las cuales, por condiciones particulares, no puedan alcanzarse los estándares de eficiencia, cobertura y calidad establecidos en la ley, así como la expedición de la regulación necesaria para esquemas diferenciales de prestación de los servicios de acueducto, alcantarillado y aseo previstos a cargo de CRA.
SSPD explicó qué deben incluir las tarifas por el acceso y uso de las redes del Sistema Interconectado Nacional- SIN-
El artículo 40 de la Ley 143 de 1994 establece que las tarifas por el acceso y uso de las redes del sistema interconectado nacional deben incluir: un cargo de conexión que cubrirá los costos de la conexión del usuario a la red de interconexión; un cargo fijo asociado a los servicios de interconexión y un cargo variable, asociado a los servicios de transporte por la red de interconexión. Mediante Resolución CREG 225 de 1997 se establecieron los cargos asociados a la conexión del servicio de electricidad para usuarios regulados en el Sistema Interconectado Nacional, definiendo en el artículo 1 la conexión como el “(...) conjunto de actividades mediante las cuales se realiza la derivación de la red local de energía eléctrica hasta el registro de corte de un inmueble y se instala el medidor (...)” y precisando el alcance del servicio de conexión”. A su vez, definió el concepto de “servicio de conexión” como el conjunto que actividades mediante las cuales se realiza la conexión, incluyendo dentro del mismo aspectos tales como: (I) estudio de la conexión, (II) suministro del medidor, (III) materiales de la acometida (V) ejecución de la obra de conexión, (VI) instalación y calibración inicial del medidor electromecánico, (VII) revisión de la instalación de la conexión (incluida la configuración y/o programación del medidor de energía cuando el aparato de medición es de tipo electrónico).
La Entidad precisó que esta respuesta está encaminada a determinar las acciones que pudieran resultar procedentes en el caso planteado ante la conclusión técnica a la que ha llegado la ANH conforme a la consulta formulada, en el sentido que “los pozos productores de la Concesión Yalea, próxima a revertir, “no son productivos”. Entonces, bajo la conclusión de pozos “no productivos” consideramos necesario que la ANH, con la debida justificación, solicite a la empresa Contratista la entrega de los pozos en el estado que técnicamente resulte procedente, según las características técnicas y operativas que cada uno de ellos presente para que la Contratista proceda con su Abandono o Terminación en la forma señalada en la Resolución 40230 de 20223 y demás normas concordantes, si a ello hubiere lugar”.
A través de esta tercera edición la DIAN respondió unos interrogantes que se han formulado en torno a la interpretación y aplicación de los impuestos saludables, estos son: impuesto a las bebidas ultraprocesadas azucaradas (IBUA en adelante) y el impuesto a los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas (ICUI en adelante) -no sin antes anotar que los mismos regirán a partir del 1° de noviembre de 2023 (cfr. artículo 96 de la Ley 2277 de 2022)- con la adición al Concepto General de la referencia (Concepto 003744 - interno 383 del 28 de marzo de 2023).